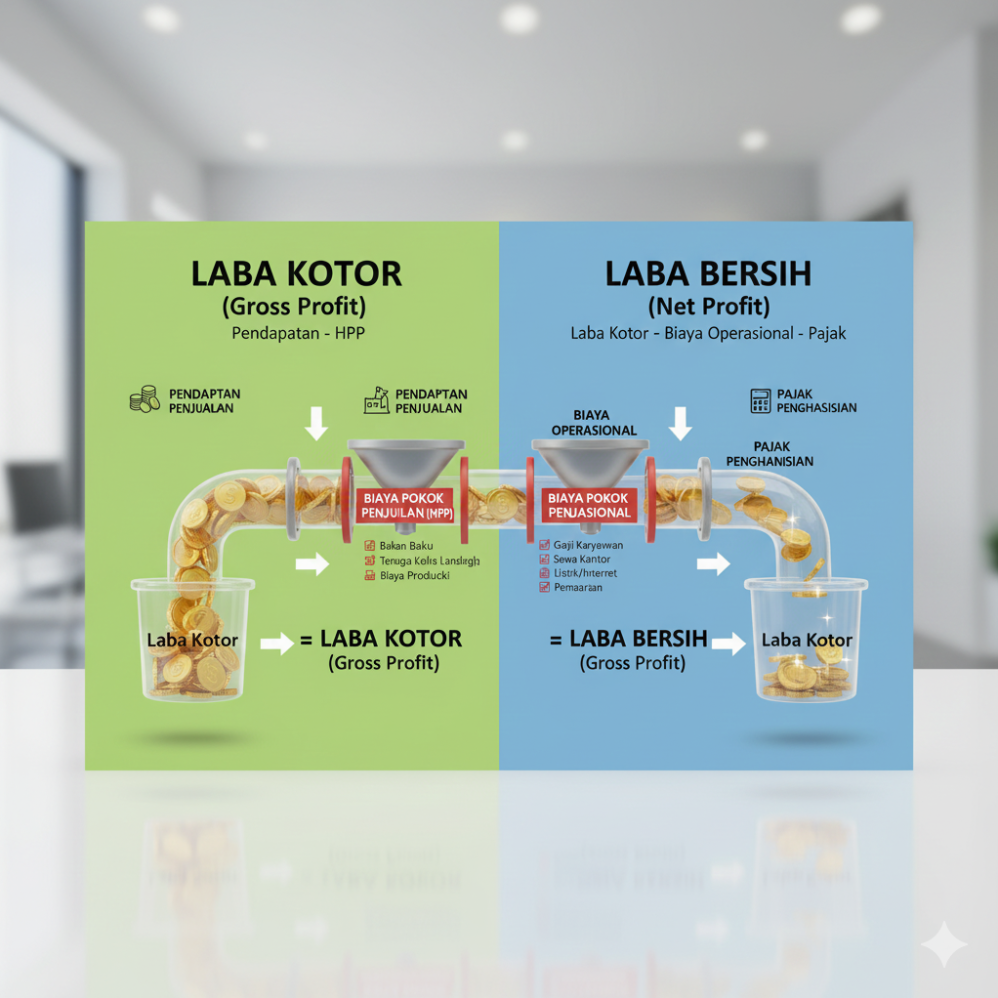
Memahami Laporan Keuangan: Apa Perbedaan Laba Bersih dan Laba Ditahan dalam Bisnis?
Dalam menjalankan sebuah bisnis, pemahaman terhadap laporan keuangan merupakan salah satu kunci utama keberlanjutan usaha. Banyak pemilik usaha, khususnya pada skala pelaku UMKM, sering kali mencampuradukkan berbagai istilah akuntansi yang krusial. Dua istilah yang paling sering memicu kebingungan adalah laba bersih (net income) dan laba ditahan (retained earnings).
Meskipun keduanya sama-sama merepresentasikan keuntungan yang dihasilkan oleh perusahaan, keduanya memiliki fungsi, penempatan, dan dampak yang sangat berbeda dalam struktur keuangan. Kegagalan dalam membedakan kedua konsep ini dapat berakibat pada salah arah dalam pengambilan keputusan strategis. Pengusaha mungkin merasa memiliki banyak dana segar untuk ekspansi, padahal dana tersebut sebenarnya sudah dialokasikan untuk kewajiban lain.
Artikel ini akan membahas secara mendalam mengenai apa perbedaan laba bersih dan laba ditahan, mulai dari definisi dasar, fungsi masing-masing, hingga bagaimana keduanya berinteraksi dalam operasional bisnis sehari-hari.
Definisi dan Konsep Dasar Keuangan
Untuk memahami perbedaan di antara kedua jenis laba ini, kita harus melihat definisi dasar serta karakteristik masing-masing akun dalam akuntansi standar.
Laba Bersih (Net Income)
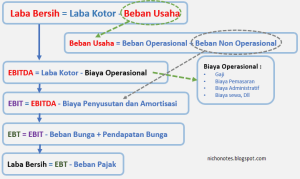
Laba bersih adalah total keuntungan yang diperoleh perusahaan dalam satu periode akuntansi tertentu setelah dikurangi semua biaya operasional dan non-operasional. Biaya-biaya tersebut meliputi harga pokok penjualan (HPP), beban gaji, penyusutan aset, biaya bunga utang, hingga pajak penghasilan.
Dalam siklus akuntansi, laba bersih merupakan hasil akhir dari laporan laba rugi (income statement). Angka ini mencerminkan efisiensi operasional perusahaan dalam menghasilkan keuntungan dari aktivitas penjualannya selama periode tersebut, misalnya bulanan, kuartalan, atau tahunan. Setelah periode akuntansi tersebut berakhir, saldo laba bersih akan ditutup dan dipindahkan ke akun ekuitas.
Laba Ditahan (Retained Earnings)
Laba ditahan adalah akumulasi dari laba bersih perusahaan dari tahun-tahun sebelumnya yang tidak dibagikan sebagai dividen kepada pemegang saham. Alih-alih dibagikan kepada pemilik atau investor, dana ini disimpan oleh perusahaan untuk diinvestasikan kembali ke dalam kegiatan operasional atau ekspansi bisnis.
Akun laba ditahan terletak pada laporan neraca keuangan (balance sheet) di bawah kategori ekuitas pemegang saham. Berbeda dengan laba bersih yang nilainya kembali ke angka nol pada setiap awal periode baru, laba ditahan terus bertambah atau berkurang secara kumulatif sepanjang umur hidup perusahaan berjalan.
Apa Perbedaan Laba Bersih dan Laba Ditahan?
Secara sederhana, perbedaan utama kedua metrik ini terletak pada dimensi waktu dan tujuan penggunaannya. Laba bersih adalah indikator kinerja jangka pendek, sedangkan laba ditahan adalah indikator akumulasi modal jangka panjang.
Bagi banyak pelaku usaha pemula, memahami apa perbedaan laba bersih dan laba ditahan adalah langkah awal yang sangat krusial untuk menjaga kesehatan arus kas (cash flow). Berikut adalah tabel komparasi yang merangkum perbedaan mendasar antara kedua konsep keuangan tersebut:
| Karakteristik | Laba Bersih (Net Income) | Laba Ditahan (Retained Earnings) |
|---|---|---|
| Sumber Data | Laporan Laba Rugi (Income Statement) | Neraca Keuangan (Balance Sheet) & Laporan Perubahan Ekuitas |
| Dimensi Waktu | Periode tertentu saja (bulanan, kuartalan, tahunan) | Kumulatif sepanjang umur berdirinya perusahaan |
| Sifat Akun | Sementara (ditutup pada akhir periode akuntansi) | Permanen (terus berjalan ke periode berikutnya) |
| Pengaruh Dividen | Belum dikurangi pembayaran dividen | Sudah dikurangi oleh dividen yang dibayarkan ke pemegang saham |
| Fungsi Utama | Mengukur profitabilitas operasional dalam satu waktu | Mengukur kapasitas reinvestasi dan kekuatan modal internal |
Melalui tabel di atas, terlihat jelas bahwa apa perbedaan laba bersih dan laba ditahan terletak pada bagaimana arus keuangan tersebut mengalir. Laba bersih mengalir masuk ke dalam perusahaan sebagai hasil kinerja, sementara laba ditahan adalah sisa dari laba bersih tersebut yang diputuskan untuk tetap tinggal di dalam perusahaan guna memperkuat struktur modal.
Manfaat dan Tujuan Pengelolaan Kedua Jenis Laba
Kedua metrik ini memiliki peranan yang sangat vital bagi kelangsungan hidup perusahaan, namun dengan tujuan pengelolaan yang berbeda.
Manfaat Laba Bersih bagi Bisnis
Laba bersih memiliki beberapa fungsi strategis yang langsung berdampak pada penilaian pihak eksternal terhadap perusahaan:
- Indikator Efisiensi: Laba bersih menunjukkan seberapa baik manajemen mengelola biaya operasional dibandingkan dengan pendapatan yang masuk.
- Penentu Nilai Pajak: Pemerintah menggunakan angka laba bersih sebelum pajak sebagai dasar penghitungan kewajiban pajak penghasilan badan.
- Daya Tarik Investor: Investor sering kali melihat pertumbuhan laba bersih per saham (earnings per share) untuk menilai potensi keuntungan investasi mereka.
Manfaat Laba Ditahan bagi Bisnis
Di sisi lain, pengelolaan laba ditahan yang bijak memberikan fondasi yang kuat bagi stabilitas jangka panjang perusahaan:
- Sumber Pendanaan Internal: Perusahaan dapat melakukan ekspansi tanpa perlu bergantung pada utang bank atau penerbitan saham baru yang dapat mendilusi kepemilikan.
- Bantalan Likuiditas: Laba ditahan yang cukup memberikan cadangan dana darurat ketika kondisi ekonomi sedang mengalami penurunan atau krisis.
- Pelunasan Kewajiban: Akumulasi laba ini dapat digunakan untuk melunasi utang jangka panjang guna memperbaiki rasio leverage perusahaan.
Strategi Alokasi: Antara Dividen dan Reinvestasi
Salah satu tantangan terbesar bagi manajemen perusahaan atau pemilik UMKM adalah menentukan seberapa banyak laba bersih yang harus dialokasikan menjadi laba ditahan. Keputusan ini umumnya dipengaruhi oleh fase perkembangan bisnis yang sedang berjalan.
Perusahaan yang berada dalam fase pertumbuhan cepat (growth phase) biasanya akan menahan seluruh atau sebagian besar laba bersih mereka. Mereka membutuhkan modal yang besar untuk riset, pengembangan produk, rekrutmen talenta baru, atau pembukaan cabang baru. Pada kondisi ini, persentase laba ditahan akan sangat tinggi, bahkan bisa mencapai 100% dari laba bersih.
Sebaliknya, perusahaan yang sudah matang (mature phase) dan memiliki arus kas stabil biasanya tidak membutuhkan reinvestasi yang agresif. Perusahaan dalam kategori ini cenderung membagikan sebagian besar laba bersih mereka dalam bentuk dividen kepada pemegang saham. Formula matematika dasar untuk menghitung saldo akhir laba ditahan adalah sebagai berikut:
$$textLaba Ditahan Akhir = textLaba Ditahan Awal + textLaba Bersih – textDividen yang Dibayarkan$$
Dengan memahami rumus ini, manajemen dapat menyusun proyeksi keuangan yang lebih realistis dan menjaga keseimbangan ekspektasi antara pemilik modal dan kebutuhan internal perusahaan.
Contoh Penerapan dalam Konteks Bisnis
Untuk mempermudah pemahaman mengenai apa perbedaan laba bersih dan laba ditahan, mari kita pelajari sebuah ilustrasi kasus pada bisnis skala menengah bernama PT Kuliner Nusantara.
Tahun Pertama Operasional (2022)
Pada tahun 2022, PT Kuliner Nusantara berhasil mencatatkan total pendapatan sebesar Rp500.000.000. Setelah dikurangi biaya bahan baku, gaji karyawan, sewa gedung, penyusutan, bunga, dan pajak sebesar Rp350.000.000, perusahaan menghasilkan:
- Laba Bersih 2022: Rp150.000.000
Karena ini adalah tahun pertama, saldo awal laba ditahan perusahaan adalah Rp0. Pihak manajemen memutuskan untuk membagikan dividen sebesar Rp30.000.000 kepada para pendiri. Sisa keuntungan kemudian dimasukkan ke dalam pos laba ditahan:
- Laba Ditahan Akhir 2022: Rp0 + Rp150.000.000 – Rp30.000.000 = Rp120.000.000
Tahun Kedua Operasional (2023)
Memasuki tahun 2023, saldo awal laba ditahan PT Kuliner Nusantara dimulai dari angka Rp120.000.000. Pada tahun ini, bisnis berjalan sangat baik dan menghasilkan:
- Laba Bersih 2023: Rp200.000.000
Pada akhir tahun 2023, manajemen memutuskan untuk tidak membagikan dividen sama sekali karena berencana membuka cabang baru di kota lain pada tahun berikutnya. Maka, perhitungan laba ditahan mereka adalah:
- Laba Ditahan Akhir 2023: Rp120.000.000 + Rp200.000.000 – Rp0 = Rp320.000.000
Melalui simulasi ini, Anda dapat melihat secara nyata apa perbedaan laba bersih dan laba ditahan dari waktu ke waktu. Laba bersih PT Kuliner Nusantara berubah setiap tahun berdasarkan kinerja operasional tahun tersebut (Rp150 juta pada 2022 dan Rp200 juta pada 2023). Sementara itu, laba ditahan mereka terus terakumulasi dan meningkat dari Rp120 juta menjadi Rp320 juta karena keputusan untuk menahan laba guna ekspansi usaha.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun menumpuk laba ditahan terlihat seperti keputusan yang aman bagi kesehatan keuangan, terdapat beberapa risiko dan pertimbangan strategis yang harus diperhatikan oleh manajemen.
Risiko Laba Ditahan yang Terlalu Tinggi
Menahan terlalu banyak laba tanpa rencana reinvestasi yang jelas dapat mengirimkan sinyal negatif kepada pasar atau investor. Investor mungkin menganggap manajemen bersikap terlalu konservatif atau tidak memiliki inovasi untuk mengembangkan bisnis lebih lanjut. Di beberapa negara, akumulasi laba ditahan yang berlebihan tanpa alasan bisnis yang valid juga dapat dikenakan pajak khusus atas akumulasi laba yang tidak didistribusikan.
Risiko Laba Ditahan Negatif (Defisit)
Jika perusahaan mengalami kerugian bersih secara berturut-turut, nilai laba bersih yang negatif akan menggerus saldo laba ditahan. Jika akumulasi kerugian tersebut melebihi modal awal yang disetor, akun laba ditahan akan bernilai negatif, yang sering disebut sebagai defisit atau akumulasi kerugian. Kondisi ini menunjukkan bahwa perusahaan sedang mengalami krisis keuangan yang serius dan berisiko mengalami kebangkrutan jika tidak segera dilakukan restrukturisasi modal.
Kesalahan Umum dalam Memahami Laba Bersih dan Laba Ditahan
Dalam praktik bisnis sehari-hari, terdapat beberapa miskonsepsi klasik yang sering kali menjebak para pelaku usaha dan investor pemula.
1. Menganggap Laba Ditahan sebagai Kas di Bank
Ini adalah kesalahan yang paling sering terjadi. Banyak orang mengira bahwa jika laporan neraca menunjukkan laba ditahan sebesar Rp500.000.000, maka ada uang tunai dengan jumlah yang sama di rekening bank perusahaan.
Kenyataannya, laba ditahan adalah akun ekuitas, bukan akun aset. Uang yang ditahan tersebut kemungkinan besar sudah dibelanjakan untuk membeli persediaan barang, membeli mesin baru, membayar uang muka sewa gedung, atau investasi aset produktif lainnya. Oleh karena itu, perusahaan bisa saja memiliki laba ditahan yang sangat besar, namun memiliki saldo kas yang sangat minim pada saat yang bersamaan.
2. Hanya Fokus pada Laba Bersih Saat Menilai Kesehatan Bisnis
Banyak pengusaha pemula hanya fokus mengejar pertumbuhan laba bersih yang tinggi pada laporan laba rugi. Namun, mereka lupa memantau bagaimana laba tersebut dialokasikan dalam neraca keuangan.
Jika laba bersih yang tinggi selalu habis dibagikan sebagai dividen atau digunakan untuk pengeluaran non-produktif tanpa ada yang dialokasikan ke laba ditahan, perusahaan akan rentan goyah ketika menghadapi siklus krisis ekonomi. Laba ditahan adalah indikator daya tahan jangka panjang sebuah bisnis.
3. Mengabaikan Efek Inflasi terhadap Nilai Laba Ditahan
Laba ditahan yang disimpan dalam bentuk kas atau instrumen keuangan berimbal hasil rendah akan mengalami penurunan daya beli dari waktu ke waktu akibat inflasi. Manajemen harus memastikan bahwa akumulasi laba ditahan tersebut diputar kembali ke dalam aset produktif yang menghasilkan tingkat pengembalian (return on investment) yang lebih tinggi daripada laju inflasi.
Kesimpulan dan Ringkasan Insight Utama
Memahami secara mendalam tentang apa perbedaan laba bersih dan laba ditahan membantu Anda dalam mengelola keuangan bisnis secara lebih profesional dan terstruktur. Keduanya adalah dua sisi mata uang yang saling melengkapi dalam mengukur kesuksesan finansial suatu entitas usaha.
Berikut adalah beberapa poin penting sebagai rangkuman dari pembahasan kita:
- Laba bersih adalah rapor kinerja keuangan operasional perusahaan yang dihitung pada akhir satu periode akuntansi tertentu (bersifat jangka pendek).
- Laba ditahan adalah sisa dari akumulasi laba bersih yang tidak dibagikan sebagai dividen dan disimpan untuk memperkuat modal serta mendanai ekspansi masa depan (bersifat jangka panjang).
- Laba ditahan bukanlah uang kas yang menganggur di bank, melainkan representasi nilai keuntungan historis yang telah diinvestasikan kembali ke dalam berbagai bentuk aset perusahaan.
- Keputusan alokasi antara pembagian dividen dan penahanan laba harus disesuaikan dengan siklus hidup bisnis dan rencana strategis jangka panjang perusahaan.
Dengan menerapkan pemahaman ini, baik sebagai pemilik UMKM, manajer keuangan, maupun investor, Anda dapat membuat keputusan alokasi modal yang lebih cerdas, meminimalkan risiko likuiditas, dan memastikan pertumbuhan bisnis yang berkelanjutan secara jangka panjang.