Menilai Kesehatan Bisnis Kuliner: Apa itu Food Cost Percentage dan Cara Menghitungnya
Industri makanan dan minuman (F&B) merupakan salah satu sektor bisnis yang paling dinamis namun memiliki tingkat persaingan yang sangat tinggi. Banyak pengusaha pemula terjebak pada fokus penjualan yang tinggi tanpa menyadari bahwa biaya di balik layar menggerogoti keuntungan mereka. Dalam manajemen keuangan kuliner, salah satu indikator paling vital yang menentukan hidup atau matinya sebuah bisnis adalah pengelolaan biaya bahan baku.
Untuk memastikan bisnis Anda menghasilkan keuntungan yang sehat, Anda harus memahami metrik keuangan dasar dengan baik. Salah satu metrik utama yang wajib dikuasai oleh setiap pemilik restoran, kafe, hingga UMKM kuliner adalah persentase biaya makanan.
Artikel ini akan membahas secara mendalam tentang apa itu food cost percentage, mengapa metrik ini sangat krusial, bagaimana cara menghitungnya secara akurat, serta strategi mengelolanya demi keberlangsungan bisnis Anda.
Memahami Apa Itu Food Cost Percentage
Bagi Anda yang baru terjun ke dunia bisnis kuliner, memahami apa itu food cost percentage adalah langkah awal yang sangat krusial. Secara sederhana, food cost percentage (persentase biaya makanan) adalah rasio antara total biaya yang dikeluarkan untuk membeli bahan baku makanan dengan total pendapatan yang dihasilkan dari penjualan makanan tersebut dalam periode tertentu.
Metrik ini dinyatakan dalam bentuk persentase. Angka ini memberikan gambaran langsung kepada pemilik bisnis mengenai seberapa besar porsi dari setiap rupiah pendapatan yang habis digunakan hanya untuk menutup biaya bahan baku.
Dalam akuntansi bisnis kuliner, food cost percentage merupakan komponen utama dari Harga Pokok Penjualan (HPP) atau Cost of Goods Sold (COGS). Perbedaannya, jika HPP dalam bisnis ritel umum mencakup seluruh biaya barang yang terjual, dalam bisnis kuliner fokusnya sering kali dipecah secara spesifik pada biaya makanan (food cost) dan biaya minuman (beverage cost) secara terpisah untuk analisis yang lebih tajam.
Mengapa Food Cost Percentage Sangat Penting bagi Bisnis?
Mengabaikan metrik ini sama saja dengan mengemudikan kendaraan dalam kondisi mata tertutup. Berikut adalah beberapa alasan utama mengapa setiap pelaku usaha kuliner harus memantau angka ini secara berkala:
1. Dasar Penentuan Harga Jual yang Tepat
Menentukan harga menu tidak boleh dilakukan hanya berdasarkan perkiraan atau sekadar mengikuti harga kompetitor. Dengan memahami konsep ini, Anda dapat menetapkan harga jual yang tidak hanya kompetitif tetapi juga memastikan adanya margin keuntungan yang sehat untuk menutup biaya operasional lainnya.
2. Tolok Ukur Efisiensi Operasional
Persentase biaya makanan yang melonjak bisa menjadi indikator adanya masalah dalam dapur Anda. Hal ini bisa disebabkan oleh porsi yang terlalu besar, bahan baku yang rusak karena penyimpanan yang buruk, atau adanya pemborosan (waste) selama proses persiapan makanan.
3. Alat Bantu Pengambilan Keputusan (Menu Engineering)
Tidak semua menu di restoran Anda menghasilkan keuntungan yang sama. Dengan menganalisis persentase biaya per menu, Anda dapat mengidentifikasi menu mana yang merupakan "bintang" (penjualan tinggi, biaya rendah) dan mana yang merupakan "beban" (penjualan rendah, biaya tinggi).
Cara Menghitung Food Cost Percentage
Untuk mendapatkan angka yang akurat, Anda perlu melakukan pencatatan inventaris secara disiplin. Perhitungan ini tidak hanya dilakukan sekali, melainkan harus dilakukan secara berkala, misalnya mingguan atau bulanan.
Rumus Dasar Food Cost Percentage
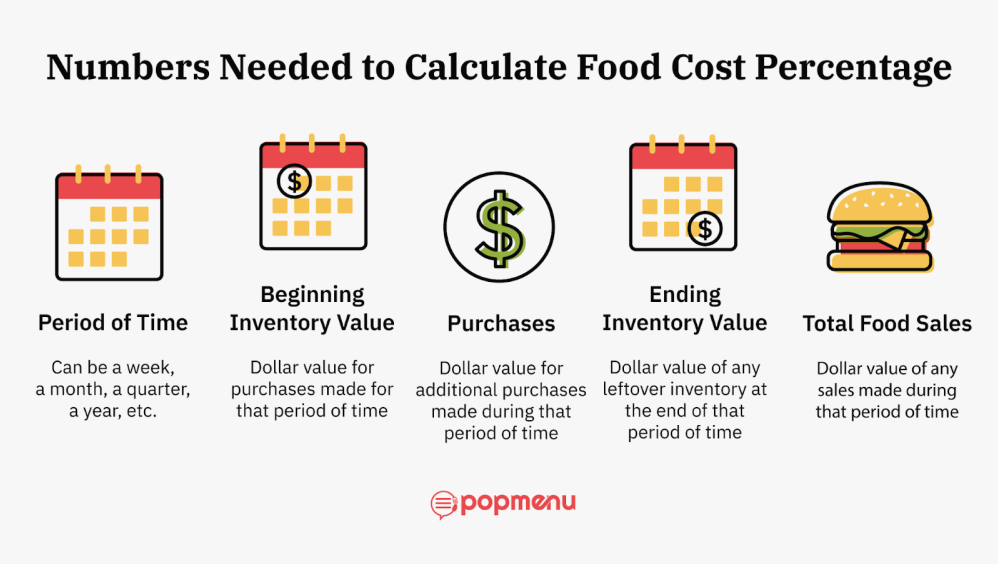
Sebelum masuk ke rumus persentase, Anda harus menghitung terlebih dahulu Harga Pokok Penjualan (HPP) makanan dengan rumus berikut:
$$textBiaya Bahan Baku = textPersediaan Awal + textPembelian Baru – textPersediaan Akhir$$
Setelah mendapatkan nilai biaya bahan baku yang digunakan, barulah Anda bisa menghitung persentasenya dengan rumus:
$$textFood Cost Percentage = left( fractextBiaya Bahan BakutextTotal Penjualan Makanan right) times 100%$$
Penjelasan Variabel Rumus:
- Persediaan Awal: Nilai moneter dari seluruh bahan baku yang ada di dapur dan gudang pada awal periode (misalnya awal bulan).
- Pembelian Baru: Total biaya pembelian bahan baku tambahan yang dilakukan sepanjang periode tersebut.
- Persediaan Akhir: Nilai moneter dari sisa bahan baku yang masih ada di dapur dan gudang pada akhir periode.
- Total Penjualan Makanan: Total pendapatan kotor yang murni didapatkan dari penjualan makanan (tidak termasuk pajak, biaya layanan, atau penjualan minuman jika dihitung terpisah).
Simulasi dan Contoh Kasus Perhitungan
Agar lebih mudah memahami penerapannya, mari kita simak contoh simulasi perhitungan pada sebuah kafe fiktif bernama "Kafe Selera Rasa" untuk periode bulan Juni.
| Komponen Keuangan | Nilai (Rupiah) |
|---|---|
| Persediaan Awal (1 Juni) | Rp10.000.000 |
| Pembelian Bahan Baku (selama Juni) | Rp25.000.000 |
| Persediaan Akhir (30 Juni) | Rp8.000.000 |
| Total Penjualan Makanan (selama Juni) | Rp60.000.000 |
Langkah 1: Hitung Biaya Bahan Baku yang Digunakan
$$textBiaya Bahan Baku = textRp10.000.000 + textRp25.000.000 – textRp8.000.000$$
$$textBiaya Bahan Baku = textRp27.000.000$$
Langkah 2: Hitung Persentase Biaya Makanan
$$textFood Cost Percentage = left( fractextRp27.000.000textRp60.000.000 right) times 100%$$
$$textFood Cost Percentage = 45%$$
Dari hasil perhitungan di atas, persentase biaya makanan Kafe Selera Rasa adalah 45%. Artinya, dari setiap Rp10.000 pendapatan yang diterima dari penjualan makanan, sebanyak Rp4.500 digunakan hanya untuk membeli bahan baku.
Sisa Rp5.500 (atau 55%) digunakan untuk membiayai pengeluaran lain seperti gaji karyawan, sewa tempat, utilitas, listrik, pemasaran, serta sebagai margin keuntungan bersih bagi pemilik bisnis.
Berapa Persentase Food Cost yang Ideal?
Pertanyaan yang paling sering diajukan oleh pelaku usaha adalah: "Berapa angka persentase yang dianggap sehat?"
Secara umum, standar industri kuliner global menetapkan bahwa rata-rata food cost percentage yang ideal berkisar antara 28% hingga 35%. Namun, angka ini bukanlah aturan baku yang berlaku mutlak untuk semua jenis usaha kuliner.
Setiap model bisnis memiliki karakteristik dan struktur biaya operasional yang berbeda, seperti yang dijabarkan dalam tabel berikut:
| Jenis Usaha Kuliner | Rata-rata Food Cost Ideal | Karakteristik Operasional |
|---|---|---|
| Fine Dining (Restoran Mewah) | 30% – 40% | Menggunakan bahan premium dan segar, namun harga jual sangat tinggi sehingga margin nominal tetap besar. |
| Fast Food / Waralaba | 28% – 32% | Sangat bergantung pada volume penjualan tinggi dan efisiensi bahan baku yang terstandarisasi. |
| Kafe / Kedai Kopi | 15% – 25% | Biaya bahan baku kopi umumnya rendah, namun biaya operasional (sewa tempat dan suasana) biasanya lebih tinggi. |
| Katering | 35% – 45% | Pembelian bahan baku dalam jumlah besar sekaligus mengurangi limbah, namun margin keuntungan per porsi lebih tipis. |
Jika persentase Anda berada di bawah 28%, bisnis Anda mungkin sangat efisien atau harga jual Anda cukup tinggi. Sebaliknya, jika angka Anda berada di atas 35% atau bahkan mencapai 45% seperti pada simulasi Kafe Selera Rasa di atas, Anda perlu segera melakukan evaluasi mendalam untuk mengidentifikasi area kebocoran anggaran.
Faktor-Faktor yang Mempengaruhi Fluktuasi Food Cost
Mengetahui apa itu food cost percentage tidak akan memberikan dampak maksimal jika Anda tidak memahami faktor-faktor yang menyebabkannya berubah-ubah. Beberapa faktor utama yang mempengaruhi fluktuasi angka ini meliputi:
1. Ketidakstabilan Harga Pasar (Inflasi)
Harga komoditas pangan seperti cabai, daging, minyak goreng, dan sayuran sangat fluktuatif. Kenaikan harga dari pemasok tanpa adanya penyesuaian harga jual menu akan langsung mengikis margin keuntungan Anda.
2. Pemborosan Makanan (Food Waste)
Limbah makanan adalah musuh utama efisiensi dapur. Pemborosan ini bisa terjadi karena kesalahan penyimpanan yang menyebabkan bahan baku membusuk, kesalahan memasak oleh juru masak, hingga sisa makanan pelanggan akibat porsi yang terlalu besar.
3. Ketidakakuratan Kontrol Porsi (Portion Control)
Konsistensi adalah kunci dalam bisnis kuliner. Jika standar resep mengharuskan penggunaan 100 gram daging per porsi, namun staf dapur memasukkan 120 gram secara konsisten tanpa ditimbang, maka biaya bahan baku Anda akan membengkak tanpa disadari.
4. Kehilangan atau Pencurian Inventaris
Meskipun tidak menyenangkan untuk dibahas, kehilangan bahan baku akibat pencurian oleh oknum internal atau manajemen inventaris yang buruk sering kali terjadi pada bisnis yang tidak menerapkan sistem pengawasan yang ketat.
Strategi Efektif Mengendalikan Food Cost Percentage
Setelah mengidentifikasi penyebab tingginya biaya, Anda dapat menerapkan beberapa pendekatan strategis berikut untuk menekan persentase tersebut ke angka yang lebih ideal:
1. Lakukan Standardisasi Resep secara Ketat
Buatlah lembar resep standar (Standard Recipe Card) untuk setiap menu yang Anda jual. Lembar ini harus mencakup takaran bahan secara spesifik hingga ke satuan gram atau mililiter, cara penyajian, hingga foto presentasi makanan agar porsinya selalu konsisten.
2. Terapkan Metode FIFO (First In, First Out)
Pastikan staf dapur Anda menggunakan bahan baku yang masuk terlebih dahulu untuk mencegah kedaluwarsa atau pembusukan bahan makanan di dalam gudang penyimpanan. Berikan label tanggal yang jelas pada setiap wadah penyimpanan.
3. Jalin Kemitraan Kuat dengan Pemasok (Supplier)
Jangan ragu untuk melakukan negosiasi harga atau mencari pemasok alternatif jika harga bahan baku mulai tidak rasional. Jika memungkinkan, lakukan kontrak harga jangka panjang untuk mengamankan harga bahan baku utama dari fluktuasi pasar.
4. Manfaatkan Bahan Baku Secara Kreatif (Cross-utilization)
Rancang menu Anda sedemikian rupa sehingga satu jenis bahan baku dapat digunakan untuk beberapa menu yang berbeda. Hal ini akan meningkatkan perputaran inventaris dan mengurangi risiko bahan baku terbuang karena tidak laku.
Kesalahan Umum yang Sering Terjadi dalam Pengelolaan Food Cost
Banyak pengusaha kuliner mengalami kegagalan bukan karena makanan mereka tidak enak, melainkan karena kesalahan administratif dalam mengelola keuangan dapur. Berikut beberapa kesalahan yang wajib Anda hindari:
1. Jarang Melakukan Stock Opname
Menghitung sisa bahan baku secara fisik (stock opname) idealnya dilakukan minimal satu kali dalam seminggu atau sebulan sekali. Menunda aktivitas ini hanya akan membuat data inventaris Anda tidak akurat, sehingga perhitungan biaya menjadi bias.
2. Mengabaikan Komponen Biaya Kecil (Hidden Costs)
Banyak pemilik bisnis lupa memasukkan biaya bumbu pelengkap, minyak goreng, saus sambal saset, hiasan piring (garnish), hingga kemasan makanan dibawa pulang (takeaway packaging). Meskipun kecil, jika diakumulasikan, komponen ini dapat meningkatkan pengeluaran secara signifikan.
3. Tidak Mencatat Makanan Karyawan dan Promosi
Setiap bahan baku yang keluar dari dapur harus tercatat peruntukannya. Jika Anda memberikan jatah makan gratis untuk staf (staff meals) atau memberikan sampel makanan gratis untuk promosi, pastikan biaya bahan bakunya dipisahkan dari biaya operasional penjualan biasa agar tidak merusak perhitungan persentase murni Anda.
Kesimpulan dan Langkah Selanjutnya
Memahami apa itu food cost percentage bukan sekadar teori keuangan yang rumit, melainkan instrumen navigasi yang sangat praktis bagi kelangsungan bisnis kuliner Anda. Metrik ini membantu Anda melihat secara objektif apakah operasional dapur Anda sudah berjalan efisien atau justru sedang mengalami kebocoran anggaran yang tidak disadari.
Melalui perhitungan yang disiplin, kontrol porsi yang ketat, dan manajemen inventaris yang terstruktur, Anda dapat menjaga stabilitas keuangan bisnis Anda di tengah ketatnya persaingan pasar kuliner.
Langkah terbaik untuk memulainya adalah dengan melakukan audit inventaris sederhana hari ini. Ketahuilah angka persentase biaya makanan Anda saat ini, bandingkan dengan standar industri, dan mulailah mengambil langkah perbaikan yang diperlukan secara konsisten demi pertumbuhan bisnis yang sehat dalam jangka panjang.