Memahami Perbedaan Bisnis Skala Mikro dan Kecil: Panduan Lengkap untuk Pelaku Usaha
Sektor Usaha Mikro, Kecil, dan Menengah (UMKM) merupakan tulang punggung perekonomian di banyak negara berkembang, termasuk Indonesia. Meskipun istilah-istilah ini sering diucapkan dalam satu tarikan napas, terdapat batasan yang jelas antara masing-masing kategori tersebut. Bagi pelaku usaha dan calon investor, memahami klasifikasi ini sangat krusial untuk menentukan arah strategis bisnis ke depan.
Bagi para pelaku usaha pemula, memahami apa perbedaan bisnis skala mikro dan kecil bukan sekadar teori akademis. Pemahaman ini memiliki implikasi praktis yang sangat luas, mulai dari aspek hukum, perpajakan, hingga akses pembiayaan. Pemerintah sendiri menggunakan indikator yang berbeda untuk menyalurkan bantuan dan menetapkan regulasi bagi kedua skala usaha ini.
Artikel ini akan membahas secara mendalam mengenai definisi, kriteria, risiko, hingga strategi pengelolaan bagi usaha mikro dan kecil. Dengan informasi yang komprehensif ini, diharapkan Anda dapat mengidentifikasi posisi bisnis Anda saat ini dan merencanakan langkah ekspansi dengan lebih terukur.
Definisi dan Landasan Hukum Bisnis Skala Mikro dan Kecil
Di Indonesia, pengelompokan skala usaha diatur secara resmi oleh pemerintah melalui undang-undang. Regulasi terbaru yang menjadi acuan adalah Peraturan Pemerintah (PP) Nomor 7 Tahun 2021 tentang Kemudahan, Pelindungan, dan Pemberdayaan Koperasi dan Usaha Mikro, Kecil, dan Menengah. Aturan ini merupakan turunan dari Undang-Undang Cipta Kerja yang bertujuan menyederhanakan klasifikasi usaha.
Berdasarkan regulasi tersebut, pengelompokan usaha kini tidak lagi hanya didasarkan pada nilai aset dan omzet, tetapi juga mempertimbangkan modal kerja. Penyesuaian ini dilakukan untuk mengakomodasi perkembangan model bisnis modern, terutama industri digital dan kreatif.
Apa itu Usaha Mikro?
Usaha mikro didefinisikan sebagai usaha produktif milik orang perorangan dan/atau badan usaha perorangan yang memenuhi kriteria usaha mikro sebagaimana diatur dalam undang-undang. Karakteristik utama dari usaha mikro adalah pengelolaan keuangan yang masih sangat sederhana. Seringkali, keuangan pribadi pemilik masih bercampur dengan keuangan operasional bisnis.
Secara operasional, usaha mikro biasanya dijalankan oleh pemiliknya sendiri dengan bantuan anggota keluarga atau sedikit tenaga kerja informal. Teknologi yang digunakan masih terbatas, dan jangkauan pasarnya cenderung bersifat lokal atau lingkungan sekitar.
Apa itu Usaha Kecil?
Usaha kecil adalah usaha ekonomi produktif yang berdiri sendiri, yang dilakukan oleh orang perorangan atau badan usaha yang bukan merupakan anak perusahaan atau bukan cabang perusahaan yang dimiliki, dikuasai, atau menjadi bagian baik langsung maupun tidak langsung dari usaha menengah atau usaha besar. Usaha pada skala ini umumnya sudah memiliki sistem manajemen yang lebih teratur.
Pemilik usaha kecil biasanya sudah mulai mendelegasikan tugas operasional kepada staf atau karyawan profesional. Dari segi legalitas, usaha kecil juga cenderung lebih tertib administrasi, seperti memiliki izin usaha formal dan pencatatan laporan keuangan yang lebih rapi.
Apa Perbedaan Bisnis Skala Mikro dan Kecil?
Untuk memahami apa perbedaan bisnis skala mikro dan kecil secara spesifik, kita perlu melihat beberapa parameter utama yang ditetapkan oleh regulasi dan praktik bisnis yang berlaku. Perbedaan ini mencakup modal usaha, omzet tahunan, struktur organisasi, hingga akses terhadap lembaga keuangan formal.
Berikut adalah rincian parameter yang membedakan kedua skala usaha tersebut berdasarkan PP No. 7 Tahun 2021.
1. Kriteria Modal Usaha
Modal usaha merupakan salah satu indikator utama dalam menentukan klasifikasi sebuah bisnis. Modal yang dimaksud di sini adalah modal sendiri atau modal kerja yang digunakan untuk menjalankan kegiatan operasional usaha, di luar nilai tanah dan bangunan tempat usaha.
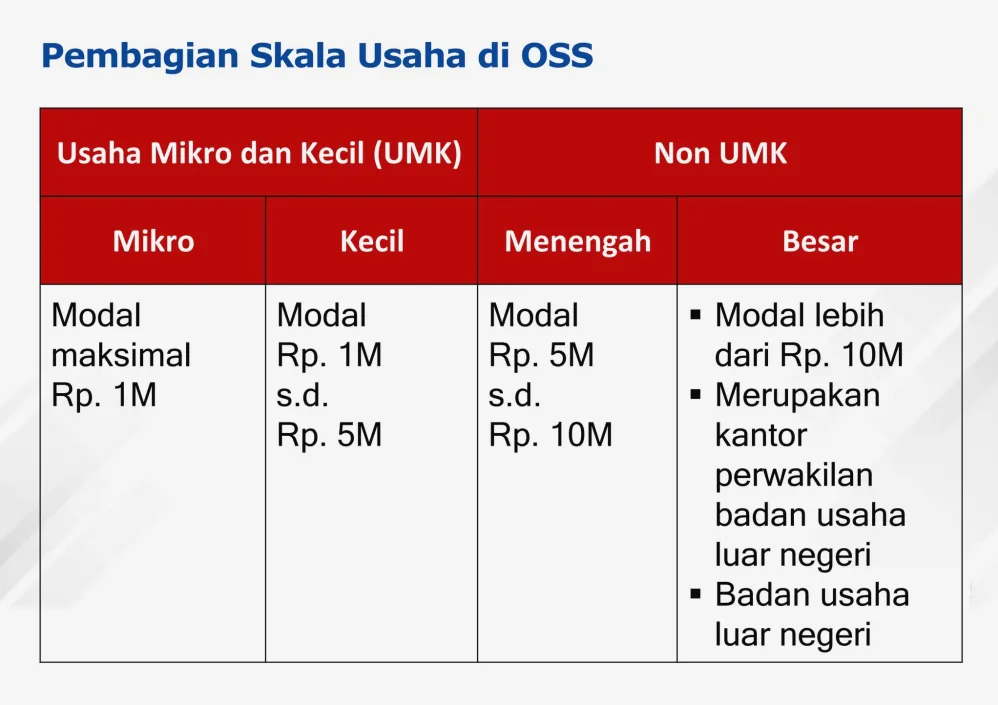
- Usaha Mikro: Memiliki modal usaha paling banyak Rp1.000.000.000 (satu miliar rupiah), tidak termasuk tanah dan bangunan tempat usaha.
- Usaha Kecil: Memiliki modal usaha lebih dari Rp1.000.000.000 (satu miliar rupiah) sampai dengan paling banyak Rp5.000.000.000 (lima miliar rupiah), tidak termasuk tanah dan bangunan tempat usaha.
2. Kriteria Hasil Penjualan Tahunan (Omzet)
Selain modal, volume penjualan atau omzet tahunan juga menjadi parameter penentu skala bisnis. Omzet mencerminkan kapasitas produksi dan daya serap pasar terhadap produk atau jasa yang ditawarkan oleh bisnis tersebut.
- Usaha Mikro: Memiliki hasil penjualan tahunan atau omzet paling banyak Rp2.000.000.000 (dua miliar rupiah) dalam satu tahun pajak.
- Usaha Kecil: Memiliki hasil penjualan tahunan lebih dari Rp2.000.000.000 (dua miliar rupiah) sampai dengan paling banyak Rp15.000.000.000 (lima belas miliar rupiah).
Tabel Perbandingan Skala Mikro dan Kecil
Untuk memberikan gambaran yang lebih jelas mengenai apa perbedaan bisnis skala mikro dan kecil, berikut adalah tabel komparasi berdasarkan regulasi terbaru di Indonesia:
| Parameter Perbedaan | Usaha Skala Mikro | Usaha Skala Kecil |
|---|---|---|
| Modal Usaha (Maksimal) | Hingga Rp1 Miliar | > Rp1 Miliar – Rp5 Miliar |
| Omzet Tahunan (Maksimal) | Hingga Rp2 Miliar | > Rp2 Miliar – Rp15 Miliar |
| Struktur Organisasi | Sangat sederhana, seringkali tanpa pembagian divisi kerja | Mulai terstruktur, memiliki divisi kerja yang jelas |
| Pencatatan Keuangan | Sederhana, sering bercampur dengan keuangan pribadi | Mulai menggunakan standar akuntansi dasar, terpisah dari keuangan pribadi |
| Legalitas Usaha | Cukup Nomor Induk Berusaha (NIB) untuk UMK | Memerlukan NIB, izin edar, sertifikasi standar, atau akta pendirian |
| Akses Pembiayaan | Terbatas pada KUR Mikro atau lembaga keuangan mikro | Dapat mengakses kredit komersial perbankan |
Manfaat Memahami Klasifikasi Skala Bisnis
Bagi pemilik bisnis, mengetahui secara pasti klasifikasi usaha mereka mendatangkan berbagai keuntungan strategis. Pemerintah dan lembaga keuangan sering kali merancang program yang spesifik untuk target skala usaha tertentu.
Dengan memahami apa perbedaan bisnis skala mikro dan kecil, pelaku usaha dapat mengambil keputusan yang tepat terkait pengembangan bisnis mereka. Berikut adalah beberapa manfaat utama dari pemahaman klasifikasi ini.
Kemudahan Akses Pembiayaan
Lembaga keuangan, baik bank maupun non-bank, memiliki produk pembiayaan yang disesuaikan dengan skala risiko usaha. Usaha mikro biasanya diarahkan pada program Kredit Usaha Rakyat (KUR) dengan syarat yang lebih longgar dan subsidi bunga dari pemerintah.
Sementara itu, usaha kecil yang sudah memiliki laporan keuangan lebih rapi dapat mengakses pinjaman komersial dengan plafon yang lebih tinggi. Mengetahui posisi bisnis membantu Anda mengajukan pinjaman ke lembaga yang tepat tanpa membuang waktu.
Kepatuhan Pajak dan Regulasi
Pemerintah menerapkan skema perpajakan yang berbeda untuk menjaga daya saing usaha kecil dan mikro. Usaha mikro sering kali mendapatkan insentif pajak berupa tarif PPh Final yang sangat rendah atau bahkan pembebasan pajak untuk omzet di bawah batas tertentu.
Di sisi lain, usaha kecil harus mulai mempersiapkan diri untuk sistem perpajakan yang lebih formal seiring dengan peningkatan omzet mereka. Pemahaman klasifikasi ini mencegah sanksi denda akibat ketidakpatuhan administrasi perpajakan.
Risiko dan Tantangan pada Masing-Masing Skala
Setiap tingkatan bisnis memiliki dinamika operasional dan risiko yang berbeda. Mengelola usaha mikro membutuhkan pendekatan yang berbeda dibandingkan dengan mengelola usaha kecil yang sudah mulai berkembang.
Risiko Utama Usaha Skala Mikro
Tantangan terbesar bagi usaha mikro terletak pada keberlanjutan arus kas (cash flow). Karena keterbatasan modal, gangguan kecil pada penjualan dapat langsung berdampak pada kemampuan operasional harian.
Selain itu, ketergantungan yang tinggi pada figur pemilik membuat usaha mikro rentan goyah jika pemilik mengalami kendala pribadi. Kurangnya dokumentasi keuangan juga membuat usaha mikro sulit mendapatkan validasi dari pihak eksternal untuk keperluan ekspansi.
Risiko Utama Usaha Skala Kecil
Bagi usaha kecil, risiko bergeser ke arah manajemen operasional dan kepatuhan hukum. Ketika bisnis tumbuh, biaya overhead seperti gaji karyawan, sewa tempat, dan biaya utilitas akan meningkat secara signifikan.
Kegagalan dalam mengelola pertumbuhan ini dapat menyebabkan masalah likuiditas yang serius. Usaha kecil juga menghadapi risiko persaingan yang lebih ketat karena mereka mulai masuk ke pasar yang dihuni oleh pemain menengah dan besar.
Strategi Transisi: Bermigrasi dari Mikro ke Skala Kecil
Bagi banyak wirausahawan, meningkatkan skala bisnis dari mikro menjadi kecil adalah tujuan jangka panjang yang sangat diinginkan. Namun, transisi ini membutuhkan pemahaman tentang apa perbedaan bisnis skala mikro dan kecil agar proses peningkatan skala (scaling up) dapat berjalan mulus tanpa mengorbankan stabilitas keuangan.
Berikut adalah beberapa strategi umum yang dapat diterapkan untuk memfasilitasi transisi ini secara sehat.
1. Merapikan Pencatatan Keuangan
Langkah pertama dan paling krusial adalah memisahkan rekening pribadi dengan rekening bisnis. Mulailah mencatat setiap transaksi, sekecil apa pun, menggunakan aplikasi akuntansi digital yang kini banyak tersedia secara gratis.
Laporan keuangan yang rapi adalah tiket utama Anda untuk mendapatkan kepercayaan dari investor maupun perbankan. Tanpa data keuangan yang valid, bisnis Anda akan sulit dinilai kelayakannya untuk naik kelas.
2. Standarisasi Operasional (SOP)
Usaha mikro sangat bergantung pada insting pemiliknya dalam mengambil keputusan harian. Untuk naik ke skala kecil, Anda harus mulai menyusun Standar Operasional Prosedur (SOP) yang sederhana namun jelas.
SOP memastikan bahwa kualitas produk atau layanan tetap konsisten meskipun Anda tidak sedang mengawasi bisnis secara langsung. Hal ini juga mempermudah proses pelatihan bagi karyawan baru yang Anda rekrut.
3. Memanfaatkan Teknologi dan Digitalisasi
Teknologi bertindak sebagai akselerator pertumbuhan yang sangat efisien untuk bisnis dengan modal terbatas. Penggunaan sistem kasir digital (POS), manajemen inventaris otomatis, dan pemasaran digital dapat memangkas biaya operasional secara signifikan.
Digitalisasi juga memperluas jangkauan pasar melampaui batas geografis lokal tanpa memerlukan investasi fisik yang besar. Ini adalah cara tercepat untuk meningkatkan omzet tahunan menuju kategori usaha kecil.
Contoh Penerapan dalam Konteks Bisnis Nyata
Untuk memperjelas konsep ini, mari kita lihat bagaimana perbedaan ini termanifestasi dalam kehidupan sehari-hari melalui dua skenario bisnis yang berbeda.
Contoh Usaha Skala Mikro: Warung Kopi Rumahan
Ibu Siti membuka sebuah warung kopi di teras rumahnya dengan modal awal sekitar Rp10.000.000 untuk membeli mesin kopi sederhana dan bahan baku. Kegiatan operasional sehari-hari dilakukan sendiri oleh Ibu Siti dibantu oleh anaknya pada akhir pekan.
Pencatatan keuangan masih menggunakan buku tulis sederhana, dan hasil harian sering digunakan langsung untuk keperluan belanja rumah tangga. Omzet bulanan berkisar antara Rp5.000.000 hingga Rp10.000.000, yang berarti omzet tahunannya jauh di bawah batas Rp2 miliar. Usaha Ibu Siti ini memenuhi semua kriteria sebagai usaha skala mikro.
Contoh Usaha Skala Kecil: Kafe dan Roastery Lokal
Di sisi lain, terdapat Kafe "Kopi Nusantara" yang menyewa sebuah ruko dua lantai dengan nilai investasi awal sekitar Rp1.500.000.000. Modal ini digunakan untuk renovasi tempat, pembelian mesin espresso standar industri, dan stok bahan baku untuk tiga bulan pertama.
Kafe ini mempekerjakan lima orang barista, satu kasir, dan seorang manajer operasional. Mereka menggunakan sistem POS untuk mencatat penjualan dan memiliki laporan laba rugi bulanan yang disusun oleh akuntan paruh waktu. Dengan omzet tahunan mencapai Rp2.500.000.000, bisnis ini secara hukum diklasifikasikan sebagai usaha skala kecil.
Kesalahan Umum dalam Mengklasifikasikan dan Mengelola Skala Usaha
Banyak pelaku usaha yang terjebak dalam kesalahan administrasi dan operasional karena tidak memahami posisi skala bisnis mereka dengan benar. Beberapa kesalahan umum yang sering terjadi meliputi:
- Mengabaikan Aspek Legalitas Sejak Dini: Banyak usaha mikro menunda pengurusan izin usaha karena merasa bisnisnya masih kecil. Padahal, memiliki NIB (Nomor Induk Berusaha) sangat mudah dan gratis, serta membuka peluang untuk mendapatkan bantuan program pemerintah.
- Terlalu Cepat Melakukan Ekspansi Fisik: Membuka cabang baru atau menyewa tempat yang mahal sebelum fondasi keuangan kuat sering kali menjadi bumerang. Kenaikan biaya overhead yang tidak diimbangi dengan pertumbuhan omzet yang stabil dapat menguras modal kerja dengan cepat.
- Mencampuradukkan Kas Bisnis dan Pribadi: Ini adalah kesalahan klasik yang paling sering membunuh usaha mikro. Tanpa batasan yang jelas, pemilik sering kali tidak menyadari bahwa mereka sedang mengonsumsi modal usaha untuk kebutuhan konsumtif pribadi.
Kesimpulan
Memahami apa perbedaan bisnis skala mikro dan kecil adalah langkah awal yang sangat penting bagi setiap pelaku usaha yang ingin tumbuh secara berkelanjutan. Klasifikasi ini bukan sekadar batasan angka di atas kertas, melainkan panduan untuk memahami kapasitas, tanggung jawab, dan potensi pertumbuhan dari bisnis yang Anda jalankan.
Usaha mikro menawarkan kelincahan dan biaya operasional yang rendah, namun memiliki keterbatasan dalam hal skalabilitas dan akses modal. Di sisi lain, usaha kecil menawarkan struktur yang lebih kokoh dan peluang pasar yang lebih luas, namun menuntut manajemen yang lebih profesional dan kepatuhan hukum yang lebih ketat.
Dengan mengidentifikasi posisi usaha Anda saat ini secara jujur, Anda dapat menyusun strategi keuangan dan operasional yang paling sesuai. Naik kelas dari mikro menjadi kecil bukanlah proses instan, melainkan hasil dari perencanaan yang matang, disiplin keuangan, dan adaptasi teknologi yang konsisten.