Memahami Manajemen Keuangan: Apa Perbedaan Keuntungan dan Laba Ditahan dalam Bisnis?
Mengelola keuangan bisnis, baik skala mikro maupun korporasi besar, membutuhkan pemahaman mendalam tentang berbagai istilah akuntansi. Bagi banyak pelaku UMKM dan rintisan, istilah seperti keuntungan dan laba ditahan sering kali dianggap sebagai hal yang sama. Padahal, kedua konsep ini memiliki fungsi, pencatatan, dan dampak yang sangat berbeda terhadap kesehatan finansial perusahaan.
Mengetahui perbedaan antara kedua elemen ini bukan sekadar urusan administrasi atau kepatuhan pajak. Pemahaman yang tepat akan membantu Anda mengambil keputusan strategis, seperti kapan harus mengekspansi bisnis atau kapan harus membagikan hasil usaha kepada pemilik modal.
Artikel ini akan membahas secara mendalam mengenai apa perbedaan keuntungan dan laba ditahan agar Anda dapat mengelola arus kas dan ekuitas perusahaan dengan lebih bijak.
Definisi dan Konsep Dasar Keuangan
Sebelum masuk ke dalam analisis komparatif, kita perlu menyamakan persepsi mengenai definisi dasar dari kedua istilah keuangan ini.
Apa Itu Keuntungan (Profit)?
Keuntungan, yang sering disebut sebagai laba bersih atau net income, adalah hasil finansial positif yang diperoleh perusahaan setelah mengurangkan seluruh biaya operasional dari total pendapatan. Pendapatan ini mencakup hasil penjualan produk atau jasa, sementara biayanya mencakup harga pokok penjualan (HPP), gaji karyawan, sewa gedung, pajak, dan bunga utang.
Keuntungan dihitung dalam satu periode akuntansi tertentu, misalnya bulanan, kuartalan, atau tahunan. Karakteristik utama dari keuntungan adalah sifatnya yang dinamis dan mencerminkan kinerja jangka pendek perusahaan dalam menghasilkan nilai tambah dari aktivitas operasionalnya.
Apa Itu Laba Ditahan (Retained Earnings)?
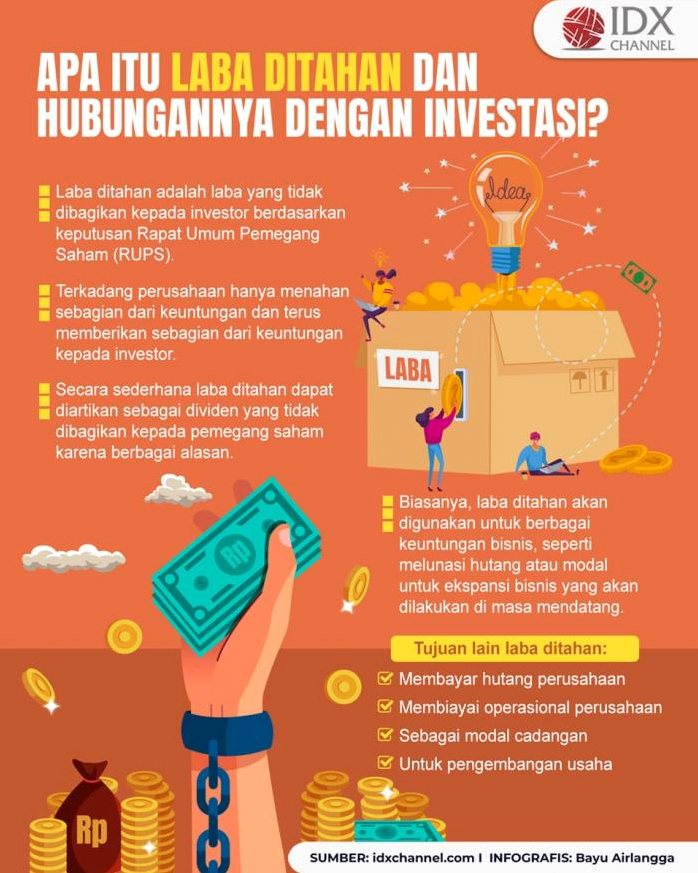
Laba ditahan adalah bagian dari keuntungan bersih perusahaan yang tidak dibagikan kepada para pemegang saham atau pemilik bisnis dalam bentuk dividen. Alih-alih dikeluarkan dari ekosistem perusahaan, dana ini disimpan dan diakumulasikan dari tahun ke tahun untuk diinvestasikan kembali ke dalam kegiatan operasional atau ekspansi bisnis.
Laba ditahan dicatat dalam neraca keuangan (balance sheet) di bawah kategori ekuitas pemegang saham. Angka ini terus berjalan dan bertambah (atau berkurang jika perusahaan mengalami kerugian) sepanjang umur hidup perusahaan tersebut berdiri.
Apa Perbedaan Keuntungan dan Laba Ditahan secara Signifikan?
Untuk mempermudah pemahaman Anda, mari kita bedah poin-poin utama yang membedakan kedua pos keuangan ini. Pemahaman mengenai apa perbedaan keuntungan dan laba ditahan dapat dilihat dari beberapa indikator utama berikut.
| Indikator Perbandingan | Keuntungan (Profit / Laba Bersih) | Laba Ditahan (Retained Earnings) |
|---|---|---|
| Definisi Dasar | Selisih positif antara total pendapatan dan total biaya dalam satu periode. | Akumulasi keuntungan historis yang tidak dibagikan sebagai dividen. |
| Periode Waktu | Terbatas pada satu periode akuntansi tertentu (misal: Tahun 2023 saja). | Bersifat kumulatif sejak perusahaan pertama kali didirikan hingga saat ini. |
| Laporan Keuangan | Tercatat dalam Laporan Laba Rugi (Income Statement). | Tercatat dalam Neraca (Balance Sheet) dan Laporan Perubahan Ekuitas. |
| Tujuan Penggunaan | Mengukur efisiensi operasional dan profitabilitas jangka pendek. | Sumber pendanaan internal untuk pertumbuhan dan ekspansi jangka panjang. |
| Dampak Dividen | Belum dikurangi oleh pembagian dividen kepada pemegang saham. | Sudah dikurangi oleh dividen yang dibayarkan kepada pemegang saham. |
Dengan melihat tabel di atas, Anda dapat mulai melihat gambaran besar mengenai apa perbedaan keuntungan dan laba ditahan dalam struktur keuangan bisnis Anda.
Manfaat dan Tujuan Masing-Masing Komponen
Kedua akun keuangan ini memiliki peran yang saling melengkapi namun ditujukan untuk sasaran strategis yang berbeda.
Fungsi Keuntungan bagi Operasional Bisnis
Keuntungan bertindak sebagai indikator kesehatan harian dan bulanan sebuah bisnis. Tanpa keuntungan yang konsisten, sebuah usaha tidak akan memiliki daya tarik di mata investor maupun kreditor.
Berikut adalah beberapa fungsi utama dari keuntungan:
- Mengukur Efisiensi Produk: Menunjukkan apakah harga jual produk Anda sudah mampu menutup biaya produksi dan memberikan margin yang sehat.
- Daya Tarik Investasi: Investor luar menggunakan margin keuntungan untuk menilai kelayakan bisnis Anda sebelum menanamkan modal.
- Akses Pembiayaan: Bank dan lembaga keuangan lainnya memerlukan bukti keuntungan yang konsisten sebelum menyetujui pengajuan pinjaman modal kerja.
Peran Laba Ditahan untuk Pertumbuhan Jangka Panjang
Jika keuntungan berfokus pada apa yang terjadi saat ini, laba ditahan berfokus pada masa depan perusahaan. Laba ditahan mencerminkan tingkat kemandirian finansial sebuah bisnis.
Beberapa peran krusial dari laba ditahan meliputi:
- Pendanaan Ekspansi Internal: Membuka cabang baru, membeli mesin baru, atau merekrut tim ahli tanpa perlu berutang ke bank atau mencari investor baru.
- Riset dan Pengembangan (R&D): Membiayai inovasi produk baru agar bisnis tetap relevan di tengah persaingan pasar yang ketat.
- Cadangan Dana Darurat: Menjadi jaring pengaman keuangan saat kondisi ekonomi makro sedang lesu atau terjadi krisis yang tidak terduga.
Strategi Mengelola Keuntungan dan Laba Ditahan
Sebagai pemilik bisnis atau manajer keuangan, Anda harus mampu merumuskan formula yang tepat dalam mengalokasikan keuntungan ke dalam laba ditahan. Keputusan ini sering kali disebut sebagai kebijakan dividen.
Formula Dasar Perhitungan Laba Ditahan
Untuk memahami bagaimana keuntungan mengalir menjadi laba ditahan, Anda dapat menggunakan rumus akuntansi sederhana berikut:
$$textLaba Ditahan Akhir = textLaba Ditahan Awal + textLaba Bersih Periode Berjalan – textDividen yang Dibayarkan$$
Dari rumus di atas, terlihat jelas apa perbedaan keuntungan dan laba ditahan secara matematis. Keuntungan tahun berjalan adalah salah satu faktor penambah nilai laba ditahan, namun nilainya akan berkurang jika pemilik memutuskan untuk menarik uang tersebut keluar dari bisnis.
Pendekatan Alokasi yang Bijak
Ada beberapa pendekatan umum yang bisa diambil oleh pelaku usaha dalam mengelola alokasi ini:
- Pendekatan Pertumbuhan Agresif: Perusahaan rintisan (startup) biasanya menahan 100% keuntungan mereka untuk mempercepat pertumbuhan. Mereka tidak membagikan dividen sama sekali demi menguasai pasar terlebih dahulu.
- Pendekatan Stabil (Maturity): Perusahaan yang sudah mapan biasanya membagi keuntungan secara seimbang. Sebagian diberikan kepada pemegang saham untuk menjaga kepuasan mereka, dan sebagian lagi ditahan untuk perawatan aset.
- Pendekatan Defensif: Menahan sebagian besar keuntungan saat mendeteksi adanya potensi resesi ekonomi guna memperkuat likuiditas internal.
Contoh Penerapan dalam Konteks Bisnis Nyata
Untuk memudahkan pemahaman tentang apa perbedaan keuntungan dan laba ditahan, mari kita perhatikan ilustrasi kasus pada usaha mikro berikut ini.
Kasus UMKM: "Kopi Sedap Malam"
Bayangkan Anda memiliki sebuah kedai kopi bernama "Kopi Sedap Malam" yang mulai beroperasi pada Januari 2023.
-
Tahun Pertama (2023):
- Total pendapatan dari penjualan kopi selama setahun adalah Rp500.000.000.
- Total biaya (bahan baku, sewa ruko, gaji barista, listrik, pajak) adalah Rp400.000.000.
- Keuntungan (Laba Bersih) Tahun 2023: Rp100.000.000.
- Sebagai pemilik, Anda memutuskan untuk tidak mengambil uang tersebut dan membiarkannya tetap di rekening bisnis.
- Laba Ditahan per 31 Desember 2023: Rp100.000.000.
-
Tahun Kedua (2024):
- Bisnis berjalan semakin ramai. Keuntungan bersih yang diperoleh pada tahun 2024 meningkat menjadi Rp150.000.000.
- Di akhir tahun, Anda memutuskan untuk mengambil Rp30.000.000 sebagai bonus pribadi (dividen).
- Sisa keuntungan sebesar Rp120.000.000 dimasukkan kembali ke dalam bisnis.
- Laba Ditahan per 31 Desember 2024: Rp100.000.000 (dari tahun 2023) + Rp120.000.000 (sisa keuntungan tahun 2024) = Rp220.000.000.
Melalui contoh ini, kita dapat melihat dengan sangat jelas apa perbedaan keuntungan dan laba ditahan. Keuntungan tahun 2024 Anda adalah Rp150.000.000, namun akumulasi laba ditahan Anda di neraca kini bernilai Rp220.000.000. Laba ditahan mencerminkan sejarah keberhasilan finansial kumulatif bisnis Anda yang disimpan untuk masa depan.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun memiliki keuntungan melimpah dan laba ditahan yang besar terdengar seperti situasi ideal, ada beberapa risiko tersembunyi yang harus diwaspadai oleh manajemen.
Risiko Terlalu Banyak Menahan Laba
Menimbun kas dalam bentuk laba ditahan tanpa rencana alokasi yang jelas tidak selalu berdampak baik. Beberapa risikonya meliputi:
- Ketidakpuasan Investor: Pemegang saham luar mungkin merasa kecewa karena mereka mengharapkan pengembalian investasi berupa dividen tunai secara berkala.
- Efisiensi Modal yang Rendah: Uang yang didiamkan begitu saja di rekening bank korporat akan tergerus oleh inflasi. Uang tersebut seharusnya diputar untuk menghasilkan imbal hasil (return) yang lebih tinggi.
Risiko Keuntungan Tinggi tapi Likuiditas Rendah
Banyak pengusaha pemula terjebak pada angka keuntungan di atas kertas. Perlu diingat bahwa keuntungan dihitung berdasarkan metode akrual dalam akuntansi.
Artinya, Anda bisa saja mencatatkan keuntungan besar dari penjualan kredit, namun jika pelanggan Anda belum membayar tagihan mereka, Anda tidak memiliki uang tunai nyata. Jika Anda memutuskan untuk membagikan dividen atau melakukan ekspansi berdasarkan angka keuntungan tanpa melihat arus kas riil, perusahaan Anda berisiko mengalami krisis likuiditas.
Kesalahan Umum yang Sering Terjadi dalam Pengelolaan Keuangan
Banyak pelaku usaha, khususnya di tingkat menengah ke bawah, sering kali tergelincir dalam mengelola kedua akun ini akibat kurangnya literasi keuangan.
1. Menganggap Laba Ditahan sebagai Kas Fisik yang Siap Dipakai
Ini adalah kesalahan paling klasik. Laba ditahan dicatat pada sisi ekuitas di neraca keuangan, bukan di sisi aset lancar (kas). Laba ditahan Anda mungkin bernilai Rp500.000.000, tetapi uang fisik tersebut mungkin sudah berubah wujud menjadi mesin pemanggang kopi baru, persediaan bahan baku, atau piutang dagang yang belum tertagih.
2. Mencampuradukkan Rekening Pribadi dan Rekening Bisnis
Tanpa pemisahan rekening yang tegas, batas antara keuntungan operasional dan hak pemilik menjadi kabur. Pemilik sering kali mengambil uang kas bisnis secara acak untuk keperluan pribadi tanpa mencatatnya sebagai pembagian dividen. Hal ini mengacaukan perhitungan laba ditahan yang sebenarnya.
3. Tidak Melakukan Evaluasi Kinerja Historis
Banyak pengusaha hanya fokus melihat laporan laba rugi bulanan (keuntungan) tanpa pernah menganalisis tren perkembangan laba ditahan dari tahun ke tahun. Padahal, tren laba ditahan yang stagnan atau menurun menunjukkan bahwa bisnis tersebut tidak berkembang atau terlalu boros dalam pengeluaran non-operasional.
Kesimpulan: Mengapa Memahami Perbedaan Ini Sangat Krusial?
Mempelajari apa perbedaan keuntungan dan laba ditahan bukan sekadar latihan teori akuntansi, melainkan fondasi penting dalam pengambilan keputusan bisnis yang strategis.
Secara ringkas, keuntungan adalah representasi kinerja operasional bisnis Anda dalam menghasilkan uang pada satu periode waktu tertentu. Sementara itu, laba ditahan adalah representasi dari komitmen jangka panjang Anda untuk menumbuhkan bisnis tersebut dengan menginvestasikan kembali hasil kerja keras Anda.
Bagi seorang pelaku UMKM atau entrepreneur, memahami perbedaan ini akan membantu Anda menjawab pertanyaan-pertanyaan krusial seperti:
- Apakah bisnis saya benar-benar sehat secara fundamental?
- Berapa banyak uang yang aman untuk saya ambil sebagai pemilik tanpa mengganggu pertumbuhan bisnis ke depan?
- Apakah saya perlu mencari pinjaman bank atau cukup mengandalkan kekuatan finansial internal untuk membuka cabang baru?
Dengan mengelola kedua aspek keuangan ini secara seimbang, Anda tidak hanya memastikan bisnis Anda menghasilkan uang hari ini, tetapi juga menjamin bahwa bisnis Anda memiliki bahan bakar yang cukup untuk terus tumbuh dan bertahan di masa depan.